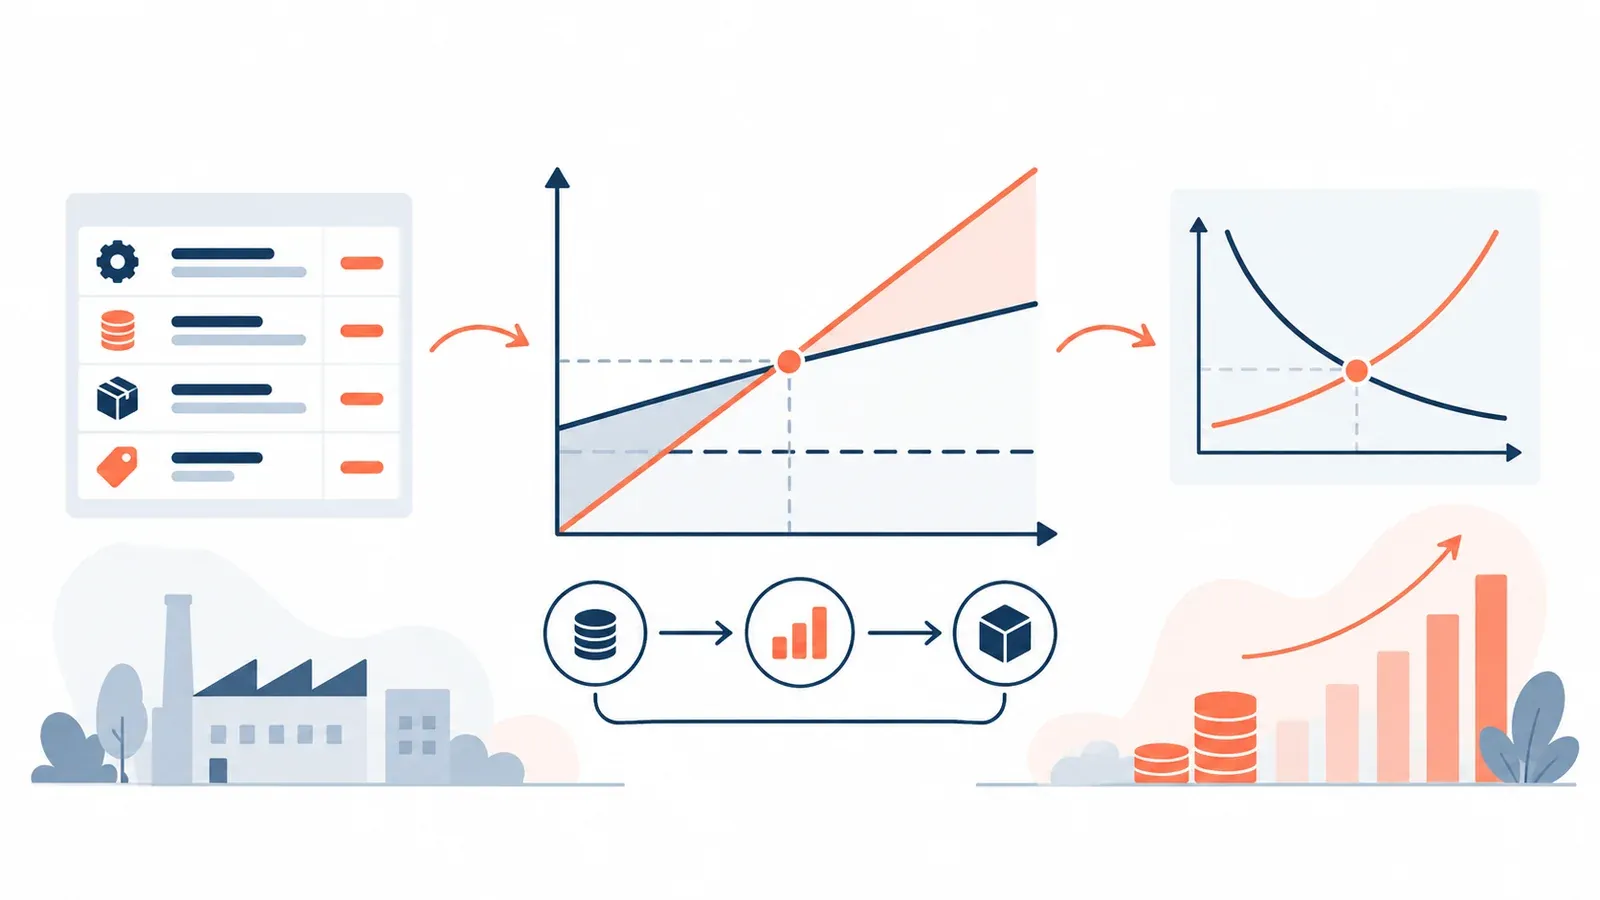
当总收入等于总成本时,企业达到盈亏平衡。下面的工具根据三个输入算出盈亏平衡产量,画出图表,并显示答案有多敏感。边际贡献是核心概念:每卖出一件,就拿售价减去变动成本的差额去补贴固定成本。
它支持计算边际贡献、读懂盈亏平衡图和检验盈亏平衡结论背后的假设。它收录在学习工具栏目中,你输入的内容不会被保存或发送。
怎么使用这个工具?
- 输入单价,必须大于零。
- 输入单位变动成本和固定成本总额,都要大于或等于零。
- 可选填预期销量(件数),用来计算安全边际。留空则略过。
- 按计算。想回到初始例子就按重置。
如果单价不高于变动成本,工具会说明不存在为正的有限盈亏平衡产量。如果固定成本为零,它会指出盈亏平衡产量是 0 件,因为每一件本来就有贡献。
怎么看结果?
- 单位边际贡献: 售价减变动成本,并显示算式。
- 盈亏平衡产量: 固定成本除以边际贡献,单位为件。答案不是整数时,工具还会显示下一个整数件数,因为不可能卖半件。
- 盈亏平衡销售收入: 盈亏平衡产量乘以单价。
- 安全边际: 预期销量减盈亏平衡产量;如果预期销量低于盈亏平衡产量,则提示该计划会亏损。
- 图表: 收入线(从零开始上升)、总成本线(从固定成本的高度开始)和虚线的固定成本线。收入与总成本相交的那个点就是盈亏平衡点。
- 敏感度表: 单价、变动成本或固定成本分别上升或下降 10% 后的盈亏平衡点,一次只改一项。
用初始数字做的示范
工具打开时的数字是:单价 20,变动成本 12,固定成本 1,000,预期销量 200 件。
边际贡献: 20 − 12 = 每件 8。
盈亏平衡产量: 1,000 ÷ 8 = 125 件。盈亏平衡收入: 125 × 20 = 2,500。
安全边际: 200 − 125 = 75 件,占预期销量的 37.5%。
敏感度: 单价上调 10% 到 22,边际贡献变成 10,盈亏平衡产量为 100 件;下调到 18,边际贡献变成 6,盈亏平衡产量为 166.67 件。变动成本升到 13.2,得到 147.06 件。固定成本升到 1,100,得到 137.5 件。
单价的变动对盈亏平衡点影响最大,因为不论上调还是下调,都会使边际贡献改变四分之一。
这个工具能帮我发现什么错误?
常见的错误是用固定成本除以单价:1,000 ÷ 20 = 50 件。只有当每件没有变动成本时,这才成立。这里每件要先付掉自己的 12,只剩 8 去补贴固定成本。
从图上看,50 件是收入超过固定成本线的地方,而不是超过总成本线的地方。
另一个错误是把盈亏平衡点当成预测。它是在假设之下算出来的,所以检验盈亏平衡结论背后的假设本身就是一项独立的技能。
假设与局限
- 只有一种产品,单价和单位变动成本固定不变。
- 在所示范围内固定成本不变,而且生产出来的都能卖掉。
- 如果单价不高于变动成本,在这个模型下不存在为正的有限盈亏平衡产量。
- 真实企业的价格会变,成本会分阶梯,产品也不止一种。请把结果当作简化模型,而不是预测。所有数字都是虚构的。
接下来做什么?
练习在具体情境中区分固定成本与变动成本和解释安全边际,然后做成本、收入与盈亏平衡混合练习。整个主题的安排见成本、收入与盈亏平衡。
如果你想让老师检查你的读图和文字评论,商学一对一补习可以从你自己的考试风格题目入手。